Hasło „kredyt samochodowy bez BIK” nie mówi, kto pożycza pieniądze, ile trzeba oddać ani czy samochód będzie zabezpieczeniem. Nie potwierdza też, że finansujący pominie ocenę możliwości spłaty. Najpierw sprawdź rodzaj umowy. Dopiero potem porównuj cenę.
Rozdziel dwie sytuacje: masz dochód, ale problem w historii spłat, albo już teraz nie wystarcza ci na rachunki. W pierwszej potrzebujesz wyjaśnić wymagania finansującego. W drugiej nowa umowa nie usuwa brakującej kwoty w budżecie, nawet jeśli reklama obiecuje auto na raty bez BIK i KRD.
Auto na raty bez BIK i KRD a finansowanie bez zaświadczeń
| Hasło z reklamy | Czego nie można z niego wywnioskować | O co zapytać |
|---|---|---|
| Bez BIK | Że nikt nie sprawdzi zobowiązań lub nie przekaże informacji o nowej pożyczce. | Jakie dane są pobierane i dokąd trafiają informacje o spłacie? |
| Bez KRD | Że finansujący nie korzysta z innych baz. | Które rejestry uwzględnia przy ocenie wniosku? |
| Bez zaświadczeń | Że dochody nie będą weryfikowane. | Czy wystarczy historia rachunku, PIT lub inny dokument? |
| Pod zastaw auta | Że zachowasz samochód niezależnie od przebiegu spłaty. | Jakie zabezpieczenie przewiduje umowa i kiedy może zostać wykorzystane? |
Takie sformułowania opisują najwyżej fragment procedury. Nie zastępują warunków finansowania. Różnice między kredytem bankowym a pozostałymi rozwiązaniami wyjaśnia poradnik o kredycie na samochód.
Kredyt na samochód bez BIK i KRD: różne bazy
BIK i KRD nie są dwiema nazwami tego samego rejestru. BIK gromadzi informacje o historii kredytowej. KRD jest biurem informacji gospodarczej; skrót BIG oznacza rodzaj instytucji, a nie jedną wspólną bazę wszystkich dłużników. Własne dane możesz sprawdzić w serwisie BIK oraz w serwisie konsumenckim KRD.
Osobną sprawą jest przekazywanie informacji o zaciągniętym zobowiązaniu. Reklama „bez BIK” nie oznacza, że nowa pożyczka pozostanie niewidoczna. BIK opisuje ustawowe obowiązki instytucji pożyczkowych dotyczące raportowania kredytów konsumenckich i aktualizowania danych o spłacie. Wyjaśnienia BIK dla sektora pożyczkowego.
Jeżeli w raporcie widzisz błąd, wyjaśnij go z instytucją, która przekazała dane. Nie płać za obietnicę dowolnego „wyczyszczenia BIK” i nie ukrywaj istniejących zobowiązań we wniosku.
Kredyt samochodowy bez zaświadczeń o dochodach
Pracodawca nie zawsze musi podpisywać osobny formularz. Finansujący może dopuścić inną dokumentację, np. wyciąg z rachunku. Ustal jednak, za jaki okres potrzebuje danych i jakie wpływy uznaje za dochód. Przelew między własnymi kontami nie jest dodatkowym zarobkiem.
Przy zakupie auta na raty przygotuj też informacje o wydatkach i obecnych zobowiązaniach. Mniejsza liczba dokumentów nie oznacza mniejszej odpowiedzialności za podane informacje. Oferta „na oświadczenie” nadal wymaga prawdziwego opisu sytuacji finansowej.
Pożyczka bez BIK na samochód: policz pełny koszt
Zestaw kwotę faktycznie wypłacaną z całkowitą kwotą do zapłaty. Jeżeli prowizja jest potrącana przy wypłacie, do sprzedawcy może trafić mniej pieniędzy, niż zakładałeś. Przy prowizji doliczonej do zadłużenia sprawdź, jak wpływa ona na harmonogram.
RRSO czytaj razem z okresem umowy, opłatami i wymaganymi dodatkami. Poproś również o koszty opóźnienia oraz zasady ewentualnego przedłużenia spłaty. UOKiK wskazuje, co sprawdzić przed zaciągnięciem pożyczki.
Odrębny poradnik opisuje pożyczkę na zakup samochodu. Sama zmiana banku na firmę pożyczkową nie przesądza o dostępności ani opłacalności finansowania.
Auto jako zabezpieczenie pożyczki: nie tylko „zastaw”
Przeczytaj, czy podpisujesz umowę zastawu, przewłaszczenia, czy dokument o innej konstrukcji. Ustal, kto będzie właścicielem auta, kto zachowa dokumenty i czy możesz nim jeździć. Hasło z ogłoszenia nie rozstrzyga tych kwestii.
Sprawdź sposób wyceny pojazdu i rozliczenia jego sprzedaży w razie braku spłaty. Ustal, czy sprzedaż zamyka dług i co dzieje się z ewentualną nadwyżką. Nie zgaduj na podstawie słowa „zastaw”. Warunki pożyczki pod zastaw samochodu wymagają szczególnej uwagi, gdy auto służy do zarabiania.
Kredyt na samochód bez zdolności kredytowej: granica ryzyka
Brak historii spłat, dawny problem z ratą i obecny brak pieniędzy to trzy różne sytuacje. Nie próbuj rozwiązywać każdej z nich kolejną pożyczką.
Jeśli już opóźniasz opłaty za mieszkanie albo spłacasz jedną pożyczkę następną, odłóż nowe zobowiązanie. Skontaktuj się z obecnym wierzycielem w sprawie możliwego porozumienia. Na zakup auta spójrz ponownie po ustaleniu, ile naprawdę zostaje w budżecie.
Finansowanie bez banku: dokumenty przed podpisaniem
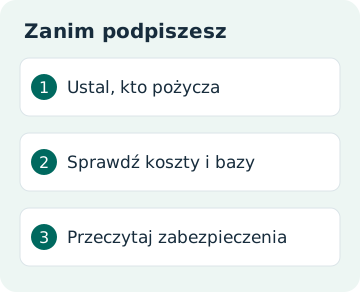
Porównaj nazwę i NIP firmy w ogłoszeniu, umowie oraz danych odbiorcy płatności. Sprawdź finansującego we właściwym rejestrze publicznym. Sam wpis nie gwarantuje korzystnej ceny ani bezpieczeństwa konkretnej umowy.
Zachowaj projekt umowy, harmonogram, tabelę opłat i dokumenty zabezpieczenia. Nie podpisuj pustych formularzy. Gdy pośrednik naciska na wpłatę za „gwarantowaną zgodę”, wstrzymaj transakcję i sprawdź warunki niezależnie od niego. Dodatkowe pytania i odpowiedzi o kredycie samochodowym pomogą przygotować rozmowę z finansującym.
Zachowaj też treść reklamy. Jeżeli dokumenty mówią co innego niż obietnica „bez BIK”, poproś finansującego o pisemne wyjaśnienie rozbieżności przed podpisaniem.